트럼프 대통령의 6월 주식 거래 내역이 8월 22일 공개되면서, 새로 사들인 종목 중 비자(Visa)와 마스터카드(Mastercard)가 눈에 띄었다. 두 회사 모두 각각 100만~500만 달러 구간에서 6월 18일 매수됐다. 그런데 결론부터 말하면, 이 매수 소식 자체는 투자 판단의 근거가 되기 어렵다. 백악관은 트럼프의 자산이 “독립적으로 운용되는 컴퓨터 모델”을 통해 거래된다고 설명했고, 공시는 거래일로부터 두 달 가까이 지난 뒤에야 나왔기 때문에 실시간으로 따라 살 수도 없다. 비자와 마스터카드가 지금 투자할 만한지는 결국 두 회사의 사업 자체로 판단해야 한다. 이 글은 트럼프의 매수 소식을 계기로, 비자와 마스터카드의 사업 구조와 최근 실적을 직접 뜯어본다.
트럼프는 6월에 무엇을 샀나
공개된 자료에 따르면 트럼프 명의 계좌는 6월 한 달 동안 1,000건이 넘는 거래를 기록했고, 거래 금액을 모두 합치면 7,810만~2억 6,310만 달러 규모다. 6월 18일에는 버크셔 해서웨이, 비자, 마스터카드, 시타스(Cintas)를 각각 100만~500만 달러 구간에서 새로 사들였고, 같은 달 22일에는 뱅가드 S&P500 ETF를 500만~2,500만 달러어치 팔았다. 백악관은 “트럼프의 투자는 독립적으로 운용되고 있어 이해충돌이 없다”는 입장이고, 아들 에릭 트럼프는 자산이 블라인드 트러스트(운용자가 자산을 대신 관리해 소유자가 개별 매매 내역을 알 수 없도록 하는 신탁 구조)에 있다고 밝혔다. 다만 이런 해명에도 불구하고 대통령의 정책 결정과 자산 운용이 겹칠 수 있다는 우려는 야당 정치인들 사이에서 계속 제기되고 있다.
미국 대통령을 포함한 고위 공직자는 STOCK Act(공직자 주식거래 공개법)에 따라 개인 명의 증권 거래를 정기적으로 신고해야 한다. 이 신고서(OGE Form 278-T)는 정확한 매매 금액이 아니라 “100만~500만 달러”처럼 넓은 구간으로만 공개되고, 거래 발생일로부터 최대 45일 뒤에 제출하면 되기 때문에 공시 시점과 실제 거래 시점 사이에 시차가 크다. 트럼프의 6월 18일 거래가 8월 22일에야 알려진 것도 이 시차 때문이다. 일반 투자자가 이런 공시를 보고 “따라 사기”를 시도해도, 이미 두 달 가까이 지난 가격에 뒤늦게 진입하는 셈이 된다.
비자와 마스터카드는 무엇으로 돈을 버는가
비자와 마스터카드는 은행이 아니다. 두 회사 모두 신용을 대출해주지 않고, 카드 결제가 오갈 때마다 수수료를 받는 결제망(네트워크) 사업만 한다. 전 세계에서 사용되는 카드는 84억 장에 달하고, 가맹점은 1억 7,500만 곳이 넘는다. 이 구조가 만드는 경쟁우위는 네트워크 효과다. 카드를 쓰는 사람이 많을수록 가맹점이 이 네트워크에 가입할 이유가 커지고, 가맹점이 많아질수록 카드 사용자에게도 더 유용해진다. 소비자는 리워드 혜택을, 가맹점은 매출 증가와 결제 보안을, 발급은행은 수수료 수익을 얻는 구조라서 한쪽만 떼어내 다른 네트워크로 옮기기가 어렵다. 새로운 경쟁자가 이 구조를 흔들려면 소비자와 가맹점 양쪽을 동시에, 그것도 기존보다 압도적으로 유리한 조건으로 끌어들여야 하는데 현실적으로 쉽지 않다.
2분기 실적으로 본 두 회사의 차이
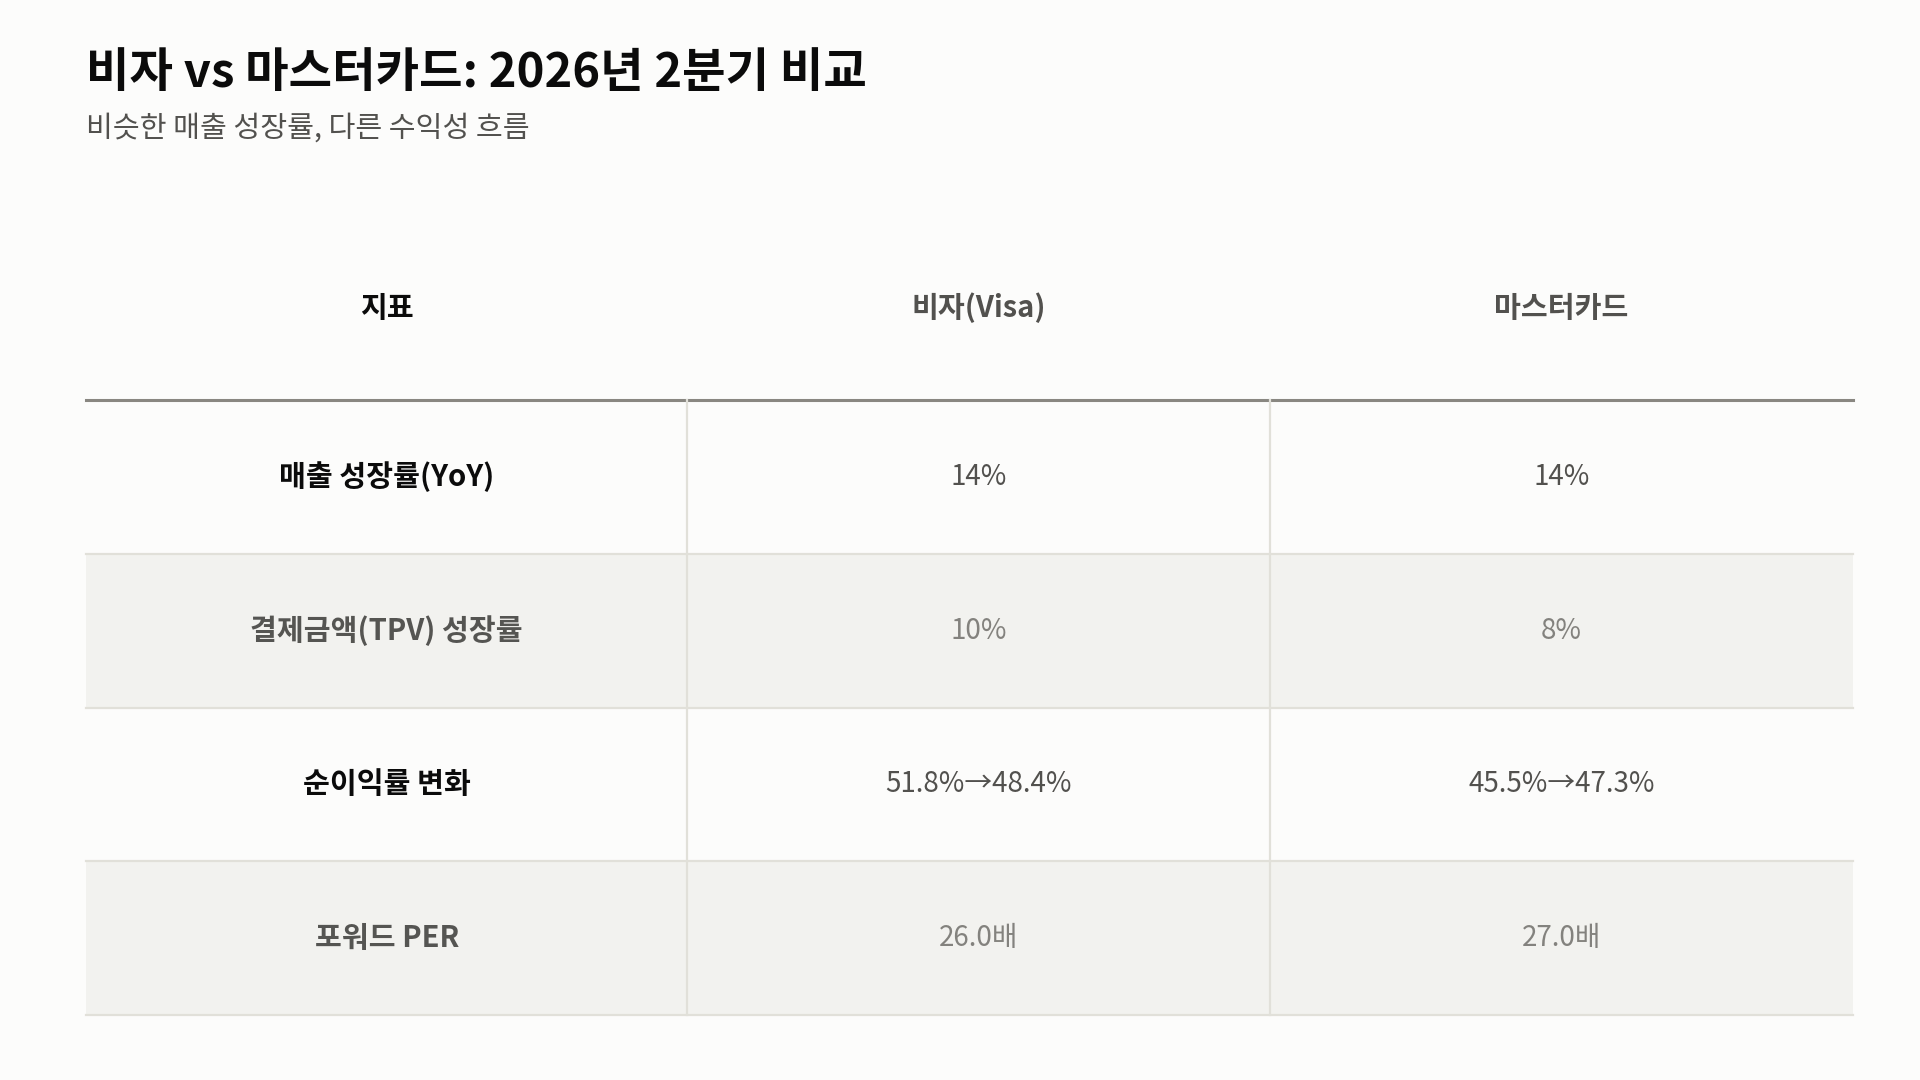
두 회사의 최근 분기 실적을 보면 겉보기 성장률은 비슷하지만 내용이 다르다. 비자는 2026 회계연도 3분기 순매출이 116억 달러로 전년 동기 대비 14% 늘었고, 마스터카드는 2026년 2분기 순매출 93억 달러로 역시 14% 성장했다. 결제금액(TPV) 기준으로는 비자가 10%, 마스터카드가 8% 늘어 비자가 근소하게 앞섰고, 해외결제(크로스보더) 매출은 비자 13%, 마스터카드 12%로 비슷했다. 다만 수익성 흐름은 엇갈렸다. 비자는 인건비가 19% 늘면서 순이익률이 51.8%에서 48.4%로 낮아진 반면, 마스터카드는 순이익률이 45.5%에서 47.3%로 오히려 개선됐다. 최근 5년간 영업이익 성장률로 비교하면 마스터카드가 연평균 19.5%, 비자가 11.1%로 마스터카드가 더 빠르게 컸다.
지금 가격은 어느 쪽이 더 부담스러운가
2026년 9월 15일 종가 기준 비자 주가는 375.62달러(시가총액 6,895억 달러), 마스터카드는 573.27달러(시가총액 5,022억 달러)다. 포워드 주가수익비율(향후 12개월 예상 이익 대비 현재 주가)은 비자가 26.0배, 마스터카드가 27.0배로 비슷한 수준이다. 흥미로운 점은 지난 10년간 비자가 마스터카드보다 평균 9% 낮은 배수에 거래돼 왔는데, 지금은 그 할인폭이 거의 사라졌다는 것이다. 최근 5년 성장률에서 마스터카드가 앞셀다는 점을 감안하면, 이 배수 수렴은 시장이 마스터카드의 상대적 강점을 이미 가격에 반영하기 시작했다는 신호로 볼 수 있다. 다만 이는 한 분기와 한 시점의 스냅샷일 뿐, 다음 분기 실적에 따라 다시 벌어지거나 좁혀질 수 있다.
가장 큰 위험은 스테이블코인이다
비자와 마스터카드에 제기되는 가장 강력한 반론은 스테이블코인(달러 등 법정화폐 가치에 연동되도록 설계된 암호화폐. 가격 변동이 크지 않아 결제·송금 수단으로 주목받는다)이 카드망을 거치지 않고 직접 결제·송금을 가능하게 해 두 회사의 수수료 수익 기반을 갉아먹을 수 있다는 시나리오다. 실제로 스테이블코인은 국경을 넘는 송금에서 이미 카드망보다 빠르고 싼 대안으로 쓰이기 시작했다. 그러나 비자와 마스터카드는 이 위협을 수동적으로 지켜보는 대신 자체 스테이블코인 정산 인프라를 구축하며 정면으로 대응하고 있고, 업계에서는 이 위협이 “가까운 시일 내에 유의미한 타격을 주기는 어렵다”는 평가가 우세하다. 다만 이는 현재 시점의 평가일 뿐이고, 스테이블코인 채택 속도가 예상보다 빨라지면 이 판단은 달라질 수 있다.
다음에 확인해야 할 것
트럼프의 매수 자체보다 중요한 것은 두 가지다. 첫째, 다음 분기 실적에서 비자의 순이익률 하락(인건비 증가)이 계속될지, 아니면 안정화될지다. 둘째, 마스터카드에 부여된 상대적으로 높아진 밸류에이션 배수가 실제 성장률 우위로 계속 정당화되는지다. 두 회사 모두 네트워크 효과라는 견고한 해자를 갖고 있지만, 그 해자의 가격표는 지금 거의 같은 수준에 도달해 있다. 자세한 공시 원문은 CNBC의 관련 보도에서 확인할 수 있다.