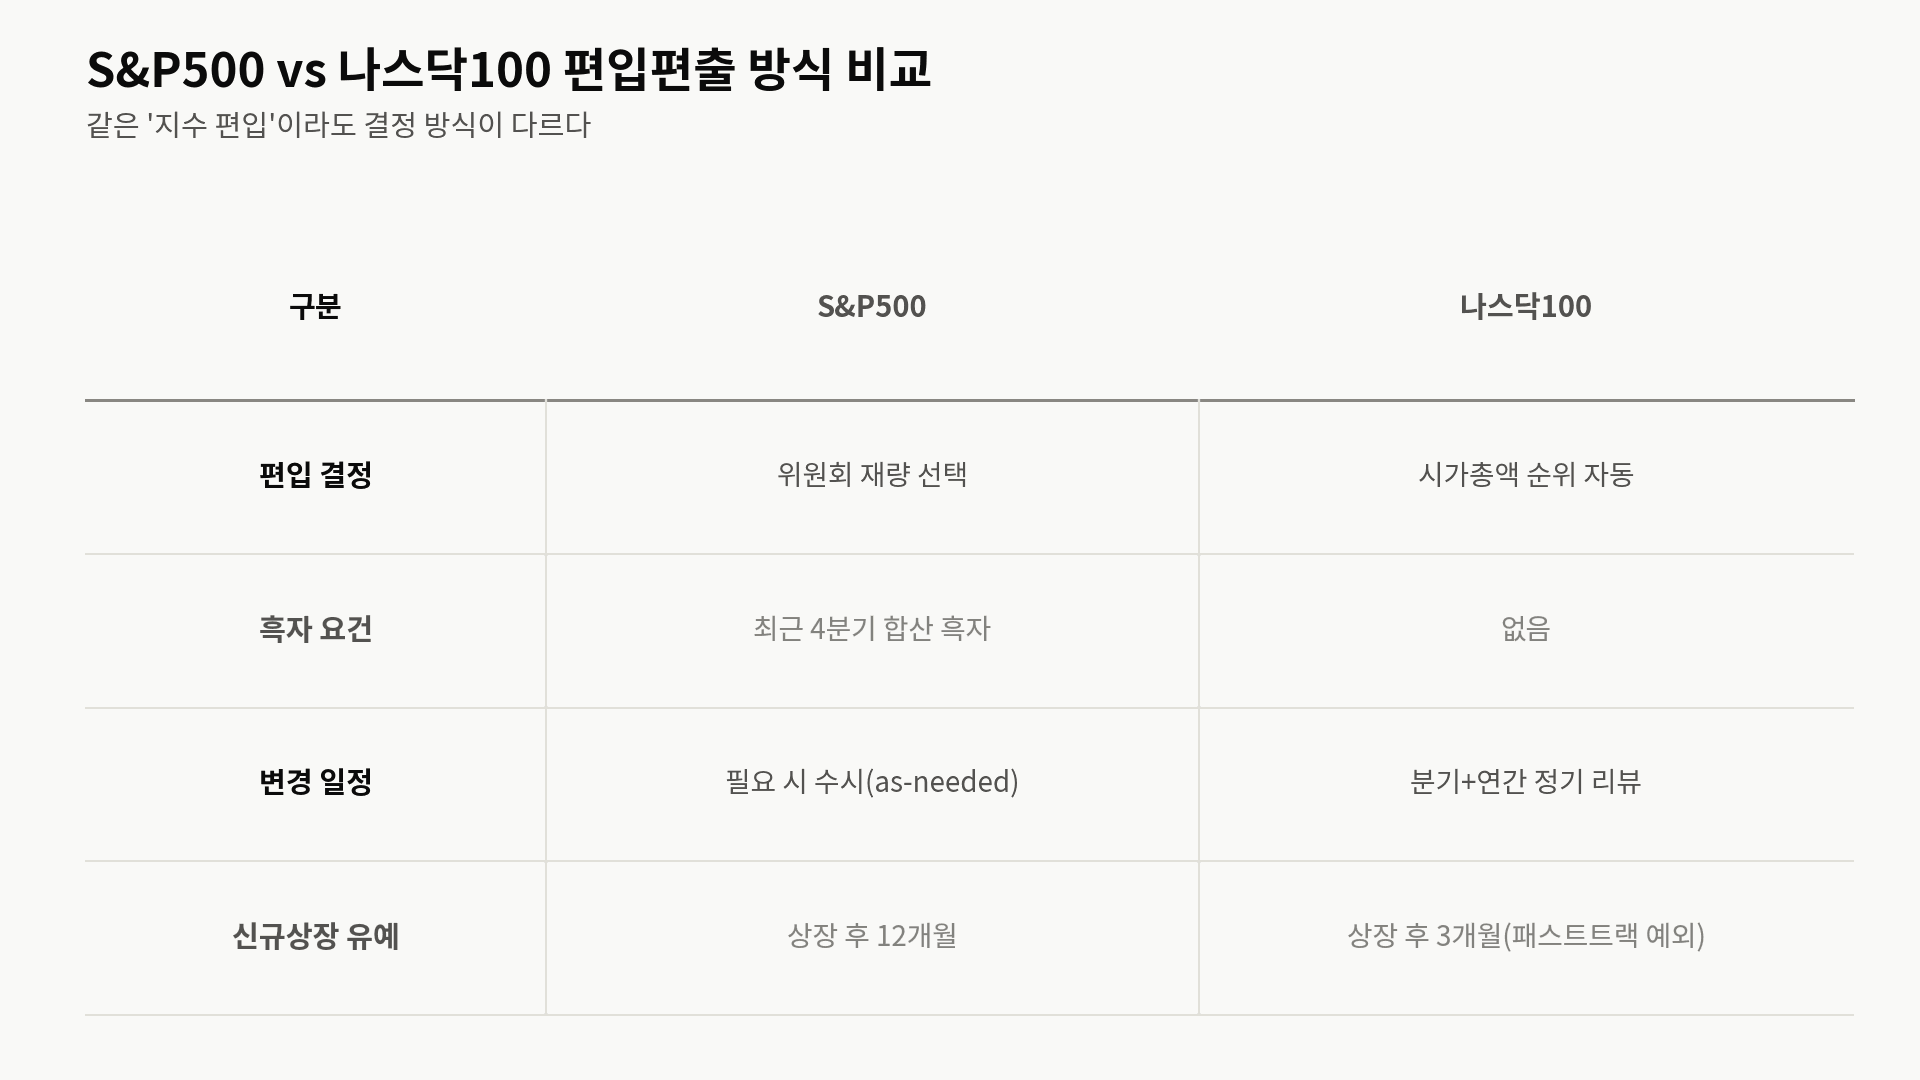
S&P500 편입편출 기준은 나스닥100처럼 정해진 공식만으로 돌아가지 않는다. 시가총액 227억 달러 이상, 유동주식시가총액과 거래유동성 조건을 통과해야 하지만, 최종 선택은 지수위원회가 재량으로 결정한다. 상장 12개월 경과, 최근 4개 분기 합산 흑자 같은 자격 요건을 충족해도 반드시 편입된다는 보장은 없고, 반대로 편출은 정해진 분기 일정이 아니라 필요할 때마다(“as-needed”) 이뤄진다.
S&P500 편입편출 기준: 서류상 조건부터 확인한다
S&P 다우존스 인디시스가 2026년 4월 공개한 방법론 문서에 따르면, S&P500에 편입되려면 몇 가지 서류상 기준을 통과해야 한다. 시가총액은 227억 달러 이상이어야 하고, 이 기준선은 S&P 토탈마켓 지수 전체에서 상위 85번째 백분위수 근처를 유지하도록 분기마다 재검토된다. 유동주식시가총액(실제로 시장에서 거래 가능한 주식 수 기준 시가총액)은 전체 시가총액 기준선의 최소 50% 이상이어야 한다.
유동성 조건도 있다. 연간 거래대금을 유동주식시가총액으로 나눈 유동성비율(FALR)이 신규 편입 시점에 0.75 이상이어야 한다. 다만 이미 편입된 종목에는 이 요건이 적용되지 않는다. 거래소는 뉴욕증권거래소나 나스닥 글로벌 셀렉트마켓 등 적격 거래소여야 하고, 미국에 본사를 둔 기업의 보통주만 대상이다. 리츠(REIT)나 우선주, SPAC, ETF는 제외된다.
흑자 요건도 빼놓을 수 없다. S&P 컴포지트1500(S&P500·미드캡400·스몰캡600을 합친 지수군) 기준으로, GAAP(일반회계기준) 순이익이 가장 최근 분기에 흑자여야 하고, 최근 4개 분기를 합산한 값도 흑자여야 한다. 적자 기업은 아무리 시가총액이 커도 이 요건 하나로 편입 후보에서 제외된다. 리츠는 예외적으로 GAAP 순이익 대신 FFO(부동산 운영자금)로 이 요건을 대신 충족할 수 있다.
신규 상장 기업이라면 최소 12개월간 적격 거래소에서 거래된 이력이 있어야 한다. 나스닥100의 패스트트랙 같은 예외 규정은 S&P500에는 없다. 즉 아무리 몸집이 큰 신규 상장사라도 상장 1년이 지나기 전까지는 편입 후보조차 될 수 없다.
나스닥100과 가장 다른 지점: 위원회 재량
여기까지는 나스닥100 편입편출 기준과 큰 틀에서 비슷해 보인다. 하지만 결정적인 차이가 있다. 나스닥100은 위 조건을 통과한 종목 중 시가총액 순위로 기계적으로 채워 넣는 반면, S&P500은 이 서류상 조건을 통과한 기업들 가운데 지수위원회가 재량으로 최종 선택한다.
위원회는 각 GICS(글로벌산업분류기준) 섹터의 비중이 S&P 토탈마켓 지수 내 해당 시가총액 구간의 섹터 비중과 어느 정도 맞는지도 함께 고려한다. 예를 들어 자격 조건을 충족한 후보가 여러 명 있어도, 특정 섹터가 이미 과다 대표되어 있다면 다른 섹터의 후보가 우선 선택될 수 있다는 뜻이다. 이 재량권 때문에 “조건을 충족하면 자동으로 들어간다”는 나스닥100식 기대는 S&P500에는 그대로 적용되지 않는다.
편출 방식도 다르다. S&P500은 정해진 분기 리뷰 없이 필요할 때마다 편출을 결정한다. 인수합병이나 대규모 구조조정으로 자격 요건을 더 이상 충족하지 못하게 되거나, 자격 기준을 심각하게 위반한 경우에 한해 편출이 이뤄진다. 편출된 기업은 이후 최소 1년이 지나야 다시 편입 심사 대상이 될 수 있다.
그런데 언론에서는 왜 “3월 리밸런싱”, “6월 리밸런싱”처럼 마치 정기 일정이 있는 것처럼 표현할까. S&P500 자체는 정해진 분기 심사가 없지만, 유동주식 비율과 채택 가중치를 반영하는 지수유지관리 작업은 3·6·9·12월 세 번째 금요일 기준으로 분기마다 이뤄진다. 위원회가 새 종목 편입을 이 시점에 맞춰 함께 발표하는 경우가 많다 보니 관례적으로 “분기 리밸런싱”이라 부르지만, 엄밀히 말하면 편입편출 결정 자체는 이 일정과 무관하게 언제든 나올 수 있다. 인수합병으로 갑자기 빈자리가 생기면 다음 분기 일정을 기다리지 않고 곧바로 대체 종목을 발표하는 경우가 대표적이다.
2026년 6월 리밸런싱으로 보는 실제 적용 사례
2026년 6월 9일 발표되고 6월 22일 장 시작 전 반영된 리밸런싱에서는 마벨 테크놀로지(MRVL)와 플렉스(FLEX)가 S&P500에 새로 편입됐다. 마벨은 AI 데이터센터용 고속 네트워킹·연결 칩 분야에서 입지를 넓힌 점이 부각됐고, 플렉스는 글로벌 전자제품 제조·공급망 인프라 분야의 성장세가 반영된 결과였다.
같은 시점에 풀코퍼레이션(POOL)과 캠벨스컴퍼니(CPB)는 S&P500에서 빠지고 스몰캡600으로 편입됐다. 이는 두 회사가 부도나 파산 절차를 밟은 게 아니라, 시가총액과 시장 내 위상이 대형주 지수보다는 소형주 지수에 더 맞는다고 판단됐다는 뜻이다. 이처럼 S&P500 편입편출 기준은 개별 기업의 실적 악화뿐 아니라, 상대적인 규모 변화만으로도 편출로 이어질 수 있다.
SPY·VOO 같은 추종 ETF 투자자에게 의미하는 것
S&P500 편입편출 기준을 알아두면 SPY나 VOO 같은 추종 ETF를 보유한 투자자에게 실질적으로 중요한 이유가 있다. 신규 편입이 발표되면 발표일부터 효력 발생일 사이에 인덱스펀드의 매수 수요가 몰리는 경우가 많고, 편출 종목은 반대로 매도 압력을 받는다. 다만 이 압력이 주가에 실제로 얼마나 반영되는지는 종목의 유동성과 목표 비중에 따라 달라진다.
나스닥100과 달리 S&P500은 정해진 리밸런싱 캘린더가 없다는 점도 기억해둘 필요가 있다. 관례적으로 3·6·9·12월 세 번째 금요일 전후로 변경이 발표되는 경우가 많지만, 이는 위원회가 필요하다고 판단할 때 언제든 추가 변경을 발표할 수 있다는 뜻이기도 하다. 다음으로 확인할 부분은 2026년 9월 리밸런싱 발표로, 정확한 명단은 S&P 다우존스 인디시스 공식 페이지(spglobal.com/spdji)에서 확인할 수 있다.