희토류 ETF를 알아보다가 REMX와 REXC 사이에서 고민하고 있다면, 결론부터 말하면 이렇다. “중국 공급망 밖에서 크는 산업에 걸고 싶다”는 목적이 뚜렷하다면 REXC가 그 목적에 더 정확하게 들어맞는다. 반대로 오래된 트랙레코드와 상대적으로 안정된 운용 규모를 우선한다면 REMX 쪽이 편하다. 다만 REXC는 상장한 지 반 년이 안 된 신생 상품이라 자산 규모가 작고, 상위 두 종목에 돈이 쏠려 있어서 개별 종목 리스크가 ETF치고는 꽤 크다는 점은 짚고 가야 한다.
왜 지금 ‘탈중국 희토류’가 화두인가
희토류는 원소 이름이 아니라 란타넘, 세륨, 네오디뮴, 디스프로슘처럼 화학적으로 비슷한 성질을 가진 17개 금속 원소를 묶어 부르는 말이다. 매장량 자체는 희귀하지 않지만 광석에서 필요한 원소만 뽑아내고 정제하는 과정이 까다롭고 환경오염도 심해서, 이 정제·분리 공정을 감당할 수 있는 나라가 많지 않다. 전기차 모터, 풍력발전 터빈, 전투기 레이더, 스마트폰 진동모터까지 자석이 들어가는 거의 모든 제품에 네오디뮴·디스프로슘 같은 희토류 자석이 쓰인다.
문제는 이 공급망을 중국이 사실상 틀어쥐고 있다는 점이다. 미국지질조사국(USGS) 통계를 인용한 2026년 자료를 보면 중국은 전 세계 희토류 채굴의 약 70%, 정제·가공의 약 90%를 차지한다. 미국이 수입하는 희토류의 71%도 중국산이다(2025년 기준). 채굴은 다른 나라에서 해도 정제는 결국 중국으로 보내야 하는 구조였던 셈이다.
이 구조가 무기가 될 수 있다는 걸 보여준 사건이 2025년 4월 중국의 수출통제였다. 사마륨, 터븀, 디스프로슘, 이트륨 등 7종 희토류에 대해 수출 허가제를 도입했고, 2026년 들어서는 일본으로의 희토류 수출량이 전년 대비 80%가량 급감했다는 보도가 나왔다. 일본은 부랴부랴 호주·인도 쪽으로 조달선을 넓히기 시작했다. 미국도 트럼프 대통령이 30억 달러 규모의 핵심광물 프로젝트를 발표하고, 국방부가 직접 개별 기업에 투자하는 등 이례적으로 공격적인 대응에 나섰다. REXC 같은 ‘탈중국 희토류’ 테마 ETF가 2026년 상반기에 새로 상장된 배경이 바로 이 흐름이다.
왜 개별 종목이 아니라 희토류 ETF인가
ETF(상장지수펀드)는 여러 종목을 한 바구니에 담아 주식처럼 거래소에서 사고파는 펀드다. 희토류처럼 원자재 성격이 강한 산업은 개별 기업 하나가 광산 사고, 인허가 지연, 자금조달 실패 같은 이유로 한순간에 무너질 수 있다. 실제로 이번에 살펴본 REXC 편입 종목 중에도 아직 상업생산을 시작하지 못한 개발 단계 기업이 여러 곳 섞여 있다. ETF로 여러 기업에 나눠 투자하면 이런 개별 기업 리스크를 어느 정도 줄일 수 있다. 희토류 ETF가 개별 광산주보다 꾸준히 거론되는 이유도 여기에 있다.
희토류 ETF를 고를 때 꼭 확인해야 하는 세 가지 숫자가 있다. 보수, 운용자산, 추종지수다.
보수(운용보수, expense ratio) — ETF를 운용하는 회사가 매년 떼어가는 수수료를 운용자산 대비 비율로 나타낸 것. 이 비율이 높을수록 장기 수익률에서 그만큼 깎여 나간다.
운용자산(AUM, Asset Under Management) — 그 ETF에 실제로 얼마나 많은 돈이 들어와 있는지 보여주는 지표. 규모가 너무 작으면 사고팔 때 원하는 가격에 거래되지 않는 유동성 문제가 생길 수 있다.
추종지수 — ETF가 스스로 종목을 고르는 게 아니라 정해진 지수의 구성 종목과 비중을 그대로 따라가는 기준이 되는 지수. 이 지수가 어떤 기준으로 종목을 뽑는지를 봐야 ETF의 성격을 제대로 이해할 수 있다.
REMX와 REXC, 숫자로 보는 차이
REMX(VanEck Rare Earth and Strategic Metals ETF)는 2010년 10월 상장된, 이 분야에서 가장 오래된 ETF다. MVIS Global Rare Earth/Strategic Metals Index를 추종하며 리튬(Albemarle, SQM)까지 포함한 넓은 의미의 ‘전략금속’ 산업 전체에 투자한다. REXC(Sprott Rare Earths Ex-China ETF)는 2026년 4월 상장된 신생 상품으로, Nasdaq Sprott Rare Earths Ex-China Index를 추종한다. 이름 그대로 중국 기업을 지수 설계 단계에서부터 아예 빼버리는 게 핵심 전략이다. 두 희토류 ETF의 기본 정보를 표로 정리하면 다음과 같다.
| 항목 | REMX | REXC |
|---|---|---|
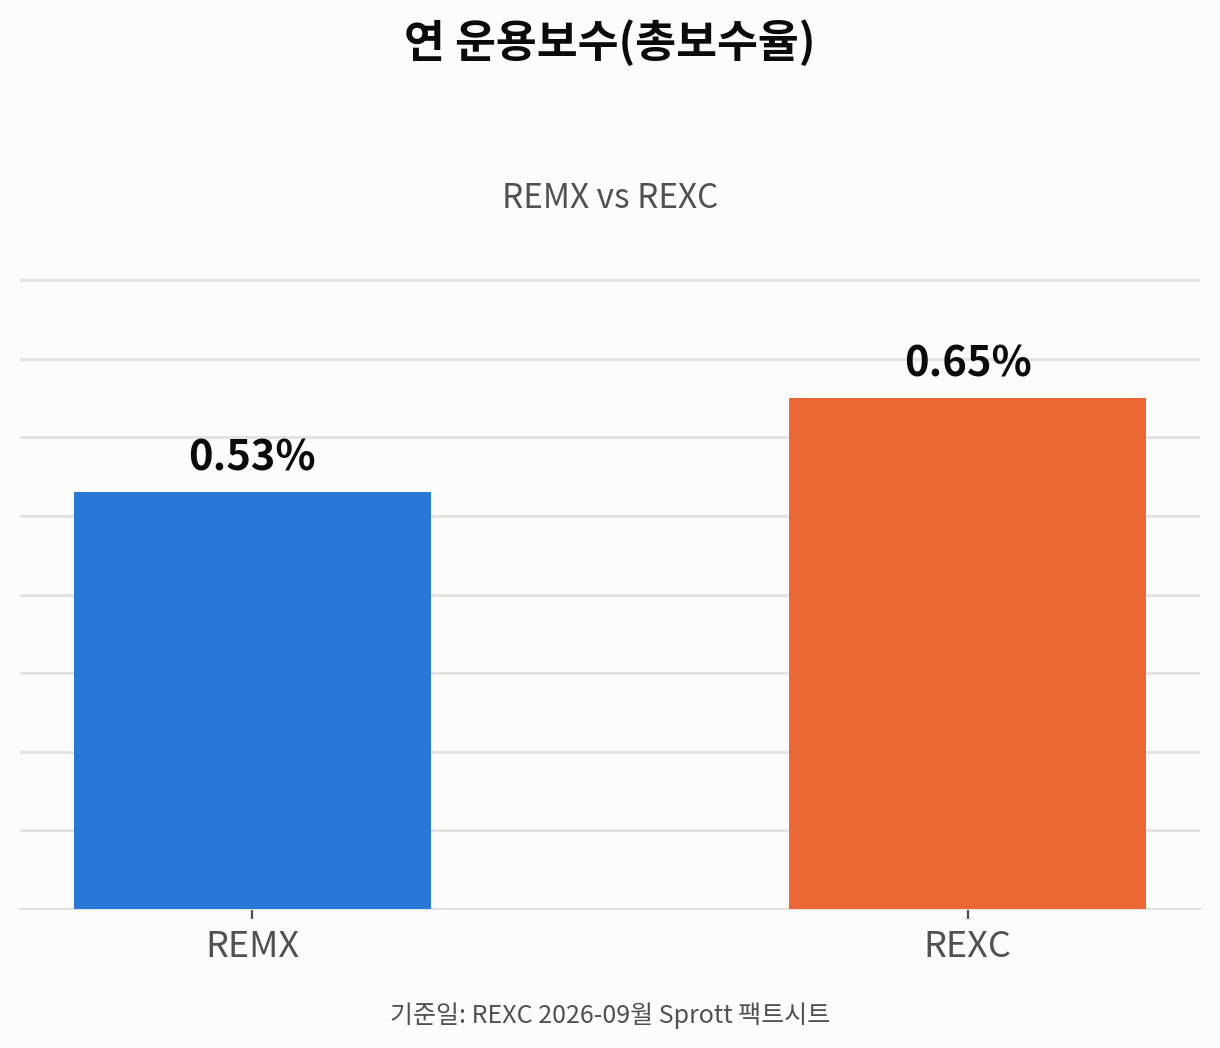
| 운용보수(연) | 0.53% | 0.65% |
| 운용자산(AUM) | 약 20.7억 달러 | 약 6,500만~6,700만 달러 |
| 상장일 | 2010년 10월 | 2026년 4월 |
| 추종지수 | MVIS Global Rare Earth/Strategic Metals Index | Nasdaq Sprott Rare Earths Ex-China Index |
| 보유종목수 | 35개 | 41~44개 |
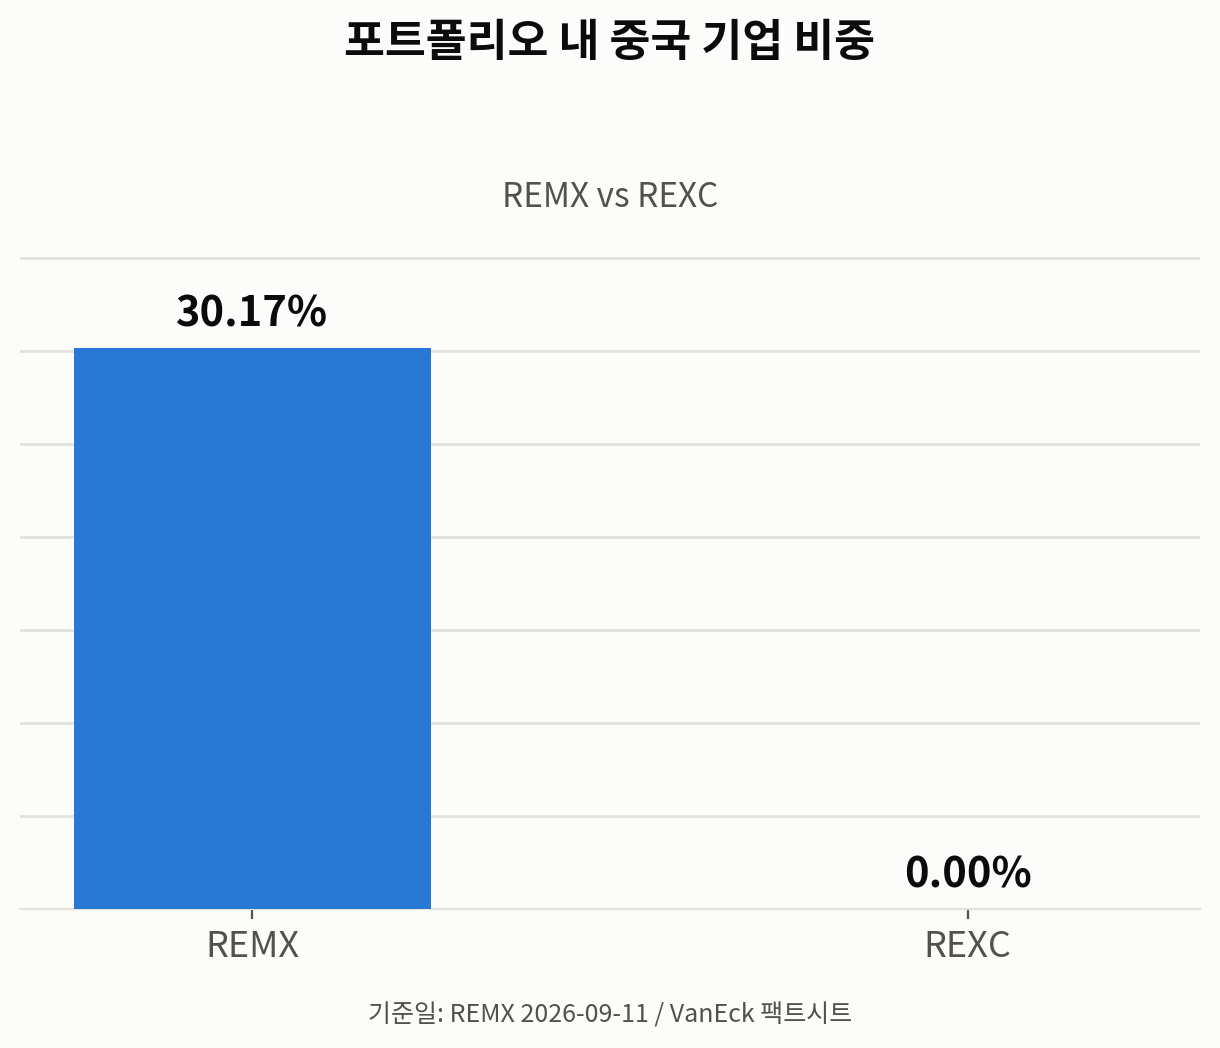
| 포트폴리오 내 중국기업 비중 | 약 30.2% | 0% (설계상 완전 배제) |
REMX와 REXC 두 ETF의 차이를 그래프로 정리하면 이렇다. 가장 먼저, 포트폴리오에 중국 기업이 얼마나 섞여 있는지부터 보자.
다음은 두 ETF의 연 운용보수 차이다. 앞의 중국 기업 비중과는 완전히 다른 지표이니 따로 놓고 봐야 한다.
가장 큰 차이는 국가 비중이다. REMX는 국가별 편입 비중에서 중국이 30.17%로 1위이고, China Northern Rare Earth Group·Lianyou Metals·Jinduicheng Molybdenum·Xiamen Tungsten 같은 중국 기업이 상위 10개 종목에만 4개 들어 있다. “중국 의존을 줄이는 산업에 투자한다”는 목적과는 살짝 어긋나는 구성인 셈이다. 반면 REXC는 지수 방법론 자체가 중국 상장·중국 본사 기업을 제외하도록 설계돼 있어서, 미국·호주·캐나다·유럽 등 비중국 공급망 기업으로만 채워져 있다.
다만 REXC에는 다른 종류의 위험이 있다. 상위 10종목 중 MP Materials(20.83%)와 Lynas Rare Earths(19.20%) 두 종목만 합쳐도 40%에 가깝다. 41개 넘는 종목에 분산돼 있다는 숫자와 달리, 실질적으로는 두 대형주의 주가 흐름에 펀드 전체 성과가 크게 좌우되는 구조다. 2026년 7월 말 기준 자료로는 상장 이후(4월~7월) 수익률이 -23.81%, 3개월 기준 -30.11%를 기록할 만큼 변동성도 크게 나타났다. REMX는 트랙레코드가 길어 3년 수익률 기준으로는 +4.58%, 최근 1년으로는 자료마다 차이는 있지만 대략 +19%~+26% 수준으로 집계된다.
REXC 상위 5개 종목은 무슨 사업을 하나
REXC 비중의 절반 이상을 차지하는 상위 5개 종목이 실제로 어떤 사업을 하고, 최근 어떤 일이 있었는지 정리했다.
MP Materials(비중 20.83%)
미국 캘리포니아 마운틴패스(Mountain Pass) 광산에서 희토류를 채굴하고, 텍사스 인디펜던스 공장에서 자석까지 만드는 수직계열화 기업이다.
수직계열화란 원료 채굴부터 가공, 완제품 생산까지 한 회사가 전체 공정을 직접 맡는 구조를 말한다. 외부 업체에 공정을 맡기지 않아도 되니 공급이 끊길 위험이 줄고, 원가도 스스로 통제할 수 있다는 장점이 있다.
REXC뿐 아니라 REMX에도 들어 있는, 사실상 탈중국 테마 전체의 대표 종목이다.
2025년 7월 미국 국방부와 맺은 파트너십이 상징적인데, 국방부 발표 자료에 따르면 국방부가 우선주 4억 달러를 투자해 지분 15%를 확보하고, 네오디뮴-프라세오디뮴(NdPr, 자석의 핵심 원료) 가격을 kg당 110달러로 10년간 보장하는 가격 하한제까지 걸었다.
우선주는 배당을 우선적으로 받을 권리가 있는 대신 의결권은 제한되는 주식이다. 국방부가 보통주가 아닌 우선주를 택했다는 건, 회사 경영에 직접 개입하기보다는 투자자로서 수익과 안전장치를 우선 확보하는 쪽을 택했다는 뜻으로 읽을 수 있다.
2028년 가동을 목표로 하는 신규 자석공장(10X Facility)에서 만드는 자석은 10년간 전량 국방부가 사가기로 했다. 민간기업의 원자재 가격과 판매처를 정부가 사실상 보증해준 이례적인 사례다.
Lynas Rare Earths(비중 19.20%)
호주 마운트웰드(Mt Weld) 광산에서 캐낸 원광을 말레이시아 공장에서 정제하는, 중국 밖에서는 가장 큰 희토류 생산업체다.
2025년 10월 발표에 따르면 연간 5,000톤 처리 규모의 중희토류(디스프로슘·터븀 등 상대적으로 희귀하고 비싼 희토류) 분리시설을 말레이시아에 새로 짓기로 했고, 2026년 4월부터 사마륨 생산을 시작해 2년 안에 디스프로슘·가돌리늄·루테튬·터븀·이트륨까지 생산 라인업을 넓힐 계획이다.
다만 한때 추진하던 미국 텍사스 공장 프로젝트는 미국의 ‘자국 우선’ 정책 기조 속에서 진행이 불투명해졌다는 보도가 있어, 미국 내 생산 확대 속도는 지켜볼 필요가 있다.
Sunrise Energy Metals(비중 7.01%)
호주 뉴사우스웨일스주 시어스톤(Syerston)에서 스칸듐을 개발하는 기업이다. 스칸듐은 알루미늄 합금의 강도를 높여주는 희귀금속으로, 항공기 동체나 방산 장비에 쓰이는데 채굴의 약 80%, 정제의 거의 100%를 중국이 차지할 만큼 희토류보다도 더 중국 쏠림이 심한 금속이다.
2026년 8월 발표에 따르면 미국 국방부 산하 전략자본실(Office of Strategic Capital)이 이 프로젝트에 4억 달러 규모의 조건부 대출을 지원하기로 했고, 발표 직후 주가가 큰 폭으로 뛰었다. 연간 약 60톤 생산을 목표로 채굴부터 가공까지 자체적으로 해내는 밸류체인을 구축하는 중이다.
Neo Performance Materials(비중 5.42%)
캐나다 토론토 증권거래소에 상장된 희토류 가공·자석 제조업체다.
2026년 4월 보도를 보면 에스토니아 나르바(Narva)에 2025년 9월 문을 연 유럽 최초의 희토류 자석 양산 공장(초기 연간 2,000톤)에 이어, 같은 에스토니아 실메트(Silmet) 공장에서 터븀·디스프로슘 산화물 같은 중희토류 분리 생산까지 시작했다.
채굴은 하지 않지만 원료 가공부터 완제품 자석까지 유럽 안에서 수직계열화된 공급망을 만들고 있다는 점이 특징이다.
USA Rare Earth(비중 4.93%)
텍사스 라운드탑(Round Top) 희토류 매장지 개발과 오클라호마 스틸워터(Stillwater) 자석공장, 두 축으로 ‘광산에서 자석까지’ 수직계열화를 노리는 기업이다.
2026년 3월 자료에 따르면 스틸워터 공장은 2026년 1분기 가동을 시작해 2분기부터 고객 주문을 받기 시작했고, 2026년 4분기까지 연 600톤, 2027년 1분기까지 연 1,200톤으로 생산능력을 늘릴 계획이다.
원료가 되는 라운드탑 광산 자체는 2028년 말 상업생산을 목표로 아직 개발 초기 단계라, 지금 매출은 대부분 이미 정제된 원료를 사다 자석으로 가공해 파는 다운스트림 비중이 크다.
REXC 투자 전에 짚어야 할 위험
탈중국 공급망이라는 주제 자체는 미국 정부의 정책 방향과 맞물려 있어 당분간 힘을 받을 가능성이 높지만, REXC라는 상품 자체에는 몇 가지 구체적인 위험이 있다.
첫째, 종목 쏠림이다. MP Materials와 Lynas 두 종목이 펀드의 40%에 육박해서, 이 두 회사 중 한 곳에 악재가 생기면 ETF 전체가 크게 흔들릴 수 있다.
둘째, 운용자산이 6천만 달러대로 작다. REMX(약 20억 달러)와 비교하면 10분의 1도 안 되는 규모라, 매매할 때 호가 스프레드가 벌어지거나 장기적으로 상장폐지될 가능성도 완전히 배제할 수는 없다.
셋째, 상장한 지 반 년이 채 안 돼 검증된 실적이 없다. 상장 이후 -20%대 낙폭을 겪은 시기가 있었다는 건 이 산업의 변동성이 얼마나 큰지를 보여주는 사례이기도 하다.
넷째, 투자 논리 자체가 미국 정부의 정책 지속성에 상당 부분 기대고 있다. MP Materials나 Sunrise Energy Metals처럼 정부 자금이 들어간 딜이 여러 건인데, 정책 기조가 바뀌면 이런 지원이 계속될지는 알 수 없다.
결론: REMX와 REXC, 누구에게 맞을까
“중국 공급망에서 벗어나는 산업 자체에 순수하게 노출되고 싶다”면 REXC가 논리적으로 더 맞는 선택이다. 반대로 “희토류·전략금속 산업 전체에 안정적으로 투자하고 싶고, 그 안에 중국 기업이 일부 섞여 있어도 상관없다”면 REMX가 트랙레코드와 유동성 면에서 부담이 적다. 두 희토류 ETF를 일정 비율로 나눠 담아 테마 순도와 안정성을 함께 가져가는 것도 방법이다.
다만 이 글은 투자 판단을 대신해주는 게 아니라 두 희토류 ETF의 차이를 정리한 자료다. 실제 투자 여부와 비중은 본인의 투자 기간과 감당할 수 있는 손실 범위를 먼저 정한 뒤 판단할 문제다. 앞으로 확인해볼 만한 지표로는 REXC의 분기별 운용자산 증가 추이, MP Materials 10X 자석공장의 2028년 가동 일정 진행 상황, 그리고 중국의 희토류 수출통제 정책이 추가로 강화되거나 완화되는지 여부가 있다.