드론 제조사 주식을 대표하는 에어로바이런먼트(AVAV)는 9월 15일 종가 기준 156.99달러로, 올해 1월 고점(417.86달러) 대비 62% 낮은 수준이다. 크레이토스(KTOS)도 47.62달러로 1월 고점(134달러) 대비 64% 빠졌다. 두 회사 모두 매출은 두 자릿수 이상 늘고 수주잔고도 사상 최대치를 기록하고 있는데, 주가는 왜 반토막을 넘어 3분의 1 수준까지 내려앉았을까. 이 글은 두 회사의 최근 실적과 정책 환경, 그리고 지금 가격에 이미 반영된 기대치를 근거로 드론 제조사 주식이 매력적인 진입점인지를 따져본다.
드론 제조사 주식이 고점 대비 60% 넘게 빠진 이유
올해 초 트럼프 행정부의 “미국 드론 우위 확보(Unleashing American Drone Dominance)” 행정명령과 중국산 드론 수입 제한 조치가 겹치면서, 드론·대드론 관련주는 소프트웨어 기업에나 어울릴 법한 밸류에이션까지 치솟았다. 크레이토스는 한때 매출 대비 주가(P/S) 배수가 15~18배까지 올라갔는데, 이는 국방 하드웨어 기업이 아니라 고성장 소프트웨어 기업에 붙는 수준이었다. 이후 국방부 조달 절차가 실제로는 시제품·인증 단계를 거쳐 천천히 진행된다는 현실이 드러나고, 공군의 차세대 무인전투기(CCA) 사업자 선정에서 크레이토스가 주요 경쟁사에 밀리면서 밸류에이션이 빠르게 재조정됐다. 지금 크레이토스의 매출 대비 주가 배수는 6배 안팎으로, 국방 하드웨어 기업으로서는 오히려 합리적인 수준에 가깝다.
에어로바이런먼트의 대규모 손실, 사업 부진이 아니라 회계상 손상차손
에어로바이런먼트는 최근 12개월 기준 순손실 2억 280만 달러(주당 -4.07달러)를 기록해 얼핏 심각한 적자 기업처럼 보인다. 하지만 이 손실의 핵심은 2026년 1월 우주군의 SCAR 프로그램 산하 BADGER 위상배열 안테나 계약에 대한 작업중단명령(stop-work order)이 내려지면서 우주 사업 부문에서 발생한 1억 5,130만 달러 규모의 영업권 손상차손이다.
영업권 손상차손은 과거에 인수한 사업의 장부가치를 현재 시점에서 재평가해 장부에서 깎아내리는 회계 처리다. 실제로 현금이 나간 것이 아니라 “이 사업이 앞으로 벌어들일 것으로 봤던 현금흐름 전망이 낮아졌다”는 것을 회계 장부에 반영하는 절차에 가깝다. 그래서 같은 분기 비GAAP 조정 주당순이익은 오히려 0.64달러 흑자였다. 다만 손상차손이 회계상 처리일 뿐이라고 해서 그 배경까지 무시할 수는 없다 — 계약이 중단됐다는 사실 자체는 실제 사업 리스크이기 때문이다.
실제 드론 사업의 최근 흐름은 오히려 반대 방향이다. 2026 회계연도 4분기(2월~4월) 매출은 6억 4,160만 달러로 전년 대비 133% 늘었고(인수 효과 제외 유기적 성장률 31%), 조정 EBITDA는 1억 4,010만 달러(마진율 22%)로 두 배 넘게 증가했다. 수주잔고는 65% 늘어난 12억 달러, 연간 수주액은 매출의 1.4배인 27억 달러에 달해 향후 성장 가시성이 높다는 평가를 받는다. 지난 7월에는 미 육군으로부터 2029년 6월까지 이어지는 5억 달러 규모의 타이탄 RF 대드론 시스템 확정가격 계약도 따냈다.
크레이토스: 매출은 늘지만 증자와 마진 압박이 발목
크레이토스의 최근 12개월 매출은 15억 2,000만 달러로 전년 대비 25.5% 늘었고, 순이익도 3,090만 달러로 113% 증가했다. 다만 회사는 생산시설 확충을 위해 10억 달러 규모의 유상증자를 단행했는데, 이는 발행주식 수를 늘려 주당순이익 희석으로 이어졌다. 고정가격 계약 비중이 커지면서 공급망 비용 상승이 마진을 압박했고, 설비투자가 늘면서 잉여현금흐름은 마이너스를 기록했다. 여기에 앞서 언급한 공군 CCA 사업자 선정 탈락까지 겹치면서, 고점 대비 하락폭이 에어로바이런먼트보다 오히려 더 컸다.
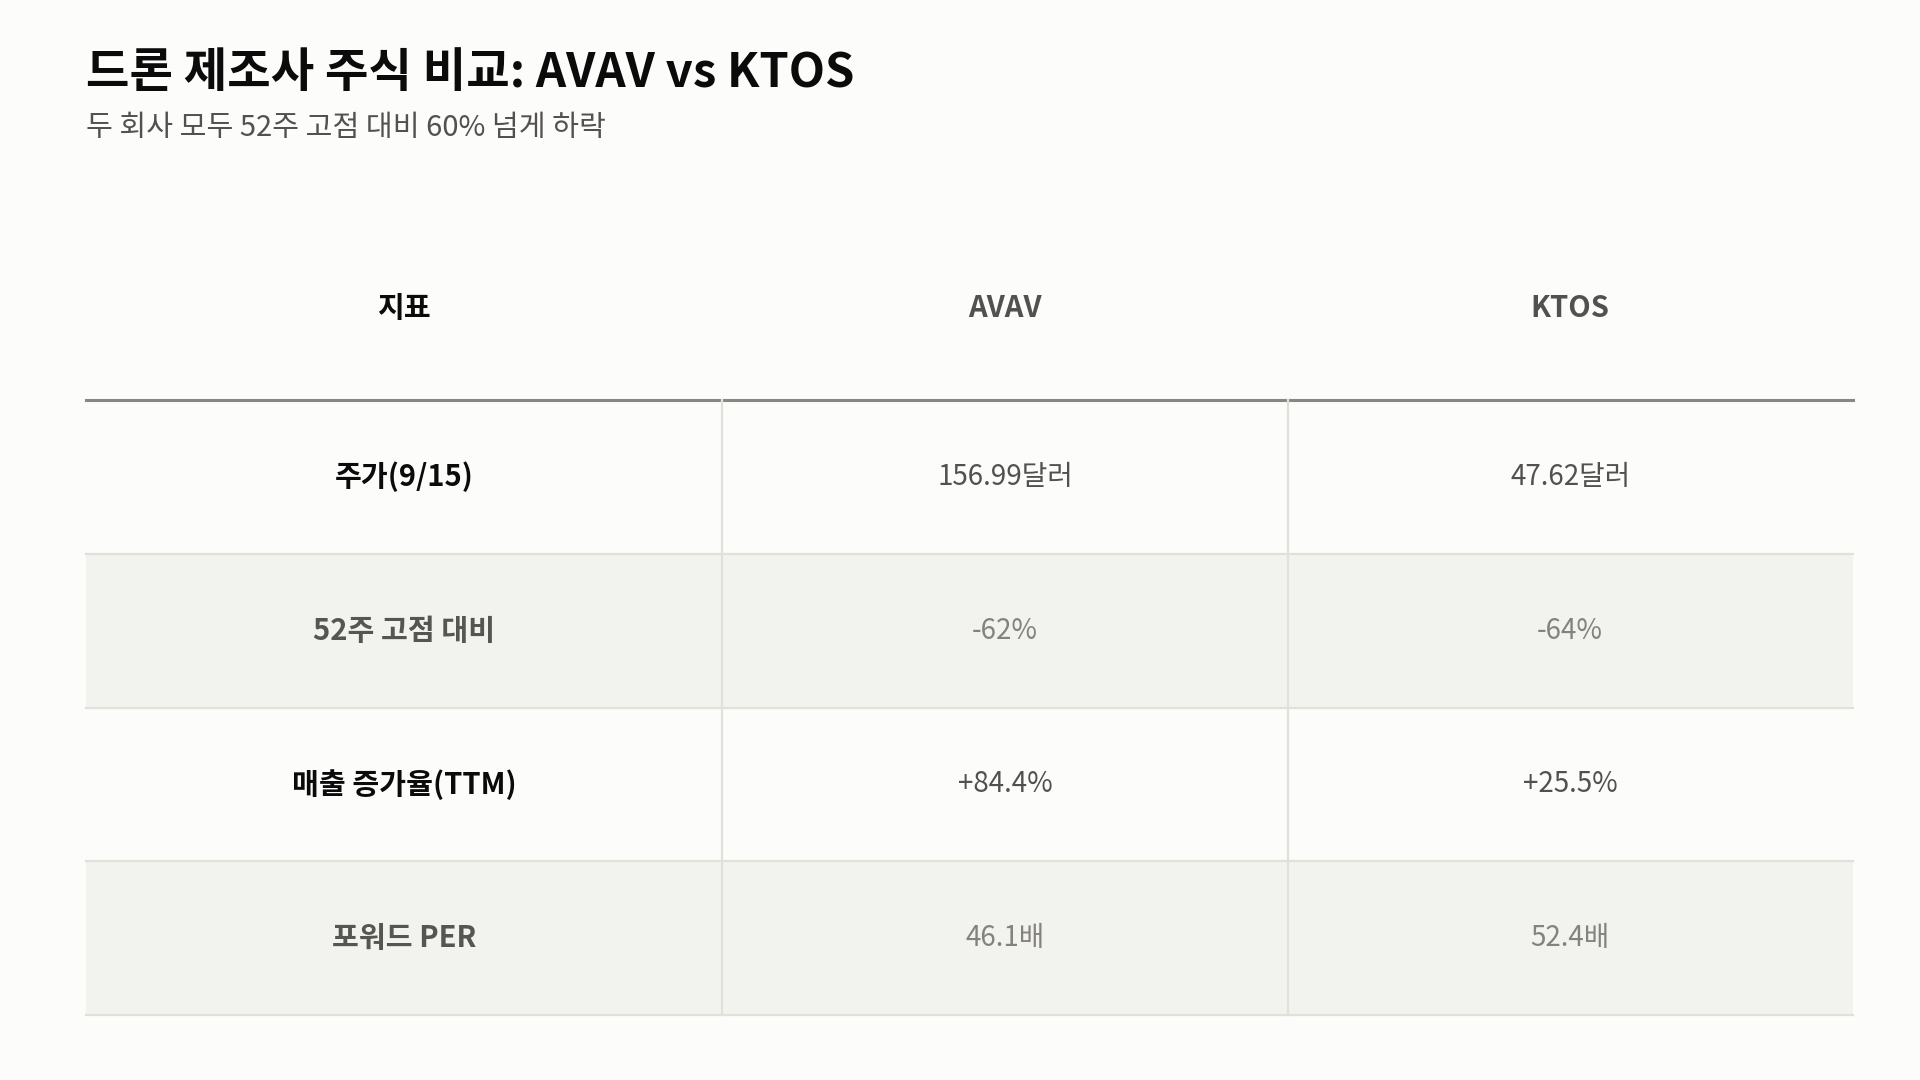
| 지표 | 에어로바이런먼트(AVAV) | 크레이토스(KTOS) |
|---|---|---|
| 주가(9/15) | 156.99달러 | 47.62달러 |
| 52주 고점 대비 | -62% | -64% |
| 최근 12개월 매출 증가율 | +84.4% | +25.5% |
| 포워드 주가수익비율 | 46.1배 | 52.4배 |
| 애널리스트 평균 목표가 대비 상승여력 | +41.9% | +118.8% |
그럼에도 수주잔고는 견조하다
주가 하락에도 불구하고 두 회사의 수주 지표는 오히려 개선되고 있다. 에어로바이런먼트의 수주액 대비 매출 비율(book-to-bill)은 1.4배로 향후 매출 성장의 선행지표 역할을 한다. 크레이토스의 수주잔고도 20억 달러를 넘어섰고 이 중 약 72%가 확정 예산으로 뒷받침되며, 회사는 최소 4년간 연 20% 이상 매출 성장을 이어갈 것으로 전망하고 있다. 정책 환경도 우호적이다. 2027 회계연도 국방예산 요청안에는 무인체계·대드론 기술에 약 750억 달러가 배정돼 있고, 연방통신위원회는 2025년 12월부터 신규 중국산 드론의 유통을 금지했다. 국내 생산 확대를 요구하는 행정명령까지 더해지면서, 미국산 드론 제조사 주식이 구조적으로 수혜를 받는 정책 기반은 유지되고 있는 셈이다.
가장 강한 반론: 이미 40~50배 밸류에이션은 여전히 비싸다
반론의 핵심은 드론 제조사 주식이 많이 빠졌다고 해서 싸다는 뜻은 아니라는 데 있다. 에어로바이런먼트는 2027 회계연도 매출 성장률 가이던스가 약 10%에 그치는데도 포워드 주가수익비율은 46배에 달한다. 이는 매출 성장 속도보다 마진 개선과 대드론 사업 확장에 대한 기대가 훨씬 크게 반영된 가격이라는 뜻이다. 크레이토스는 20% 이상 매출 성장을 가이던스로 제시했지만, 트레일링 주가수익비율이 282배에 달할 만큼 현재 이익 기준으로는 극단적으로 비싸며 애널리스트들이 제시하는 118%의 상승여력도 향후 몇 년간 이익이 실제로 그만큼 늘어난다는 전제 위에 서 있다. 국방부 예산 배정과 실제 계약금 지급 사이에는 시차가 크고, 크레이토스가 CCA 같은 대형 사업에서 밀린 전례처럼 개별 프로그램 탈락 리스크도 상존한다.
다음에 확인해야 할 것
가장 먼저 볼 지표는 에어로바이런먼트의 2027 회계연도 2분기 실적으로, 12월 9일경 발표가 예정돼 있다. 타이탄 RF 계약 매출 인식이 가이던스대로 진행되는지가 핵심이다. 둘째, 크레이토스의 3분기 실적(11월 발표 예상)에서 마진율이 개선되는지, 증자 이후 현금흐름이 플러스로 전환되는지를 지켜봐야 한다. 셋째, 국방부의 2027 회계연도 예산이 실제로 집행되는 속도와 대드론 관련 신규 계약 발표 빈도도 정책 기대가 현실화되는지를 보여주는 지표가 될 수 있다.