버티브 주가는 2026년 7월 29일 2분기 실적 발표 직후 하루 만에 17% 급락했다. 이익은 시장 예상을 웃돌았고 회사는 연간 가이던스까지 올려 잡았는데도 주가는 떨어졌다. 원인은 매출이 컨센서스(약 33억 8,000만 달러)에 못 미친 32억 7,400만 달러를 기록했기 때문이다. 그런데 같은 실적 발표에서 눈에 띄는 변화가 하나 있었다. 1년 전까지 꼬박꼬박 공개하던 백로그(수주잔고) 수치가 이번 발표 자료에서 통째로 빠졌다. 대신 재무제표에는 선수금(고객이 미리 낸 돈)이 반년 만에 두 배 가까이 늘어난 흔적이 남아 있었다. 실적표에 적힌 숫자와 그 뒤에 숨은 숫자가 다른 이야기를 하고 있는 셈이다.
버티브가 파는 것: AI 데이터센터의 전력과 냉각
버티브는 데이터센터에 들어가는 전력 공급 장치(UPS 등 무정전전원장치)와 서버 열을 식히는 냉각 시스템을 만드는 회사다. 다른 산업재 기업과 달리 항공우주나 일반 전력망 같은 다른 사업 없이 데이터센터 인프라 한 곳에 집중한다. 마이크로소프트, 아마존, 알파벳 같은 하이퍼스케일러가 AI 데이터센터를 지을 때 서버만큼이나 반드시 필요한 것이 전력과 냉각 설비이고, 버티브는 이 영역에서 순수하게 노출된 몇 안 되는 상장사 중 하나다. 장점은 AI 투자 확대의 수혜를 가장 직접적으로 받는다는 것이고, 단점은 데이터센터 투자 사이클이 꺾이면 다른 사업으로 방어할 수단이 없다는 것이다.
2분기 실적 뜯어보기: 이익은 좋았고 매출은 아쉬웠다
2026년 2분기 매출은 32억 7,400만 달러로 전년 동기 대비 24% 늘었다(유기적 성장률 18%). 조정영업이익은 6억 3,800만 달러로 44% 증가했고 조정영업이익률은 22.6%로 4.1%포인트 개선됐다. 조정 희석주당순이익은 1.52달러로 60% 늘어 시장 예상치(1.43달러)를 웃돌았다. 회사는 이 흐름을 반영해 2026년 연간 가이던스를 매출 138억~142억 달러, 조정 희석주당순이익 6.65~6.75달러로 상향 조정했다.
숫자만 보면 나무랄 데 없는 실적이다. 문제는 절대 성장률이 아니라 시장이 이미 반영해 놓은 기대치였다. 트레일링 주가수익비율(P/E)이 65배에 달하던 주식에서는 이익이 잘 나와도 매출 하나가 기대에 못 미치면 주가가 크게 흔들릴 수 있다.
사라진 백로그 숫자, 그리고 재무제표가 대신 말해주는 것
버티브는 2025년 2분기까지만 해도 실적 발표 자료에 85억 달러라는 백로그 수치를 명시했다. 그런데 2026년 2분기 발표에는 백로그도, 신규 수주(오더) 증가율도 나오지 않았다. 회사는 대신 “강한 수요 환경과 늘어나는 파이프라인”이라는 정성적 표현만 썼다.
이 대목에서 재무제표의 다른 항목을 함께 봐야 한다. 이연매출(선수금)은 2025년 말 18억 1,500만 달러에서 2026년 2분기 말 36억 3,400만 달러로 반년 만에 거의 두 배로 늘었다. 이연매출은 고객이 계약금이나 선급금 형태로 미리 낸 돈을 회사가 아직 매출로 인식하지 못한 금액을 말한다. 이 금액이 늘어난다는 것은 고객이 납품을 기다리며 돈을 먼저 지불하고 있다는 뜻으로, 수요가 갑자기 식었다는 시나리오와는 맞지 않는 신호다. 같은 기간 재고자산도 73% 급증한 25억 2,300만 달러를 기록해, 회사가 늘어난 주문에 대비해 미리 부품과 완제품을 쌓아두고 있다는 정황과 맞아떨어진다.
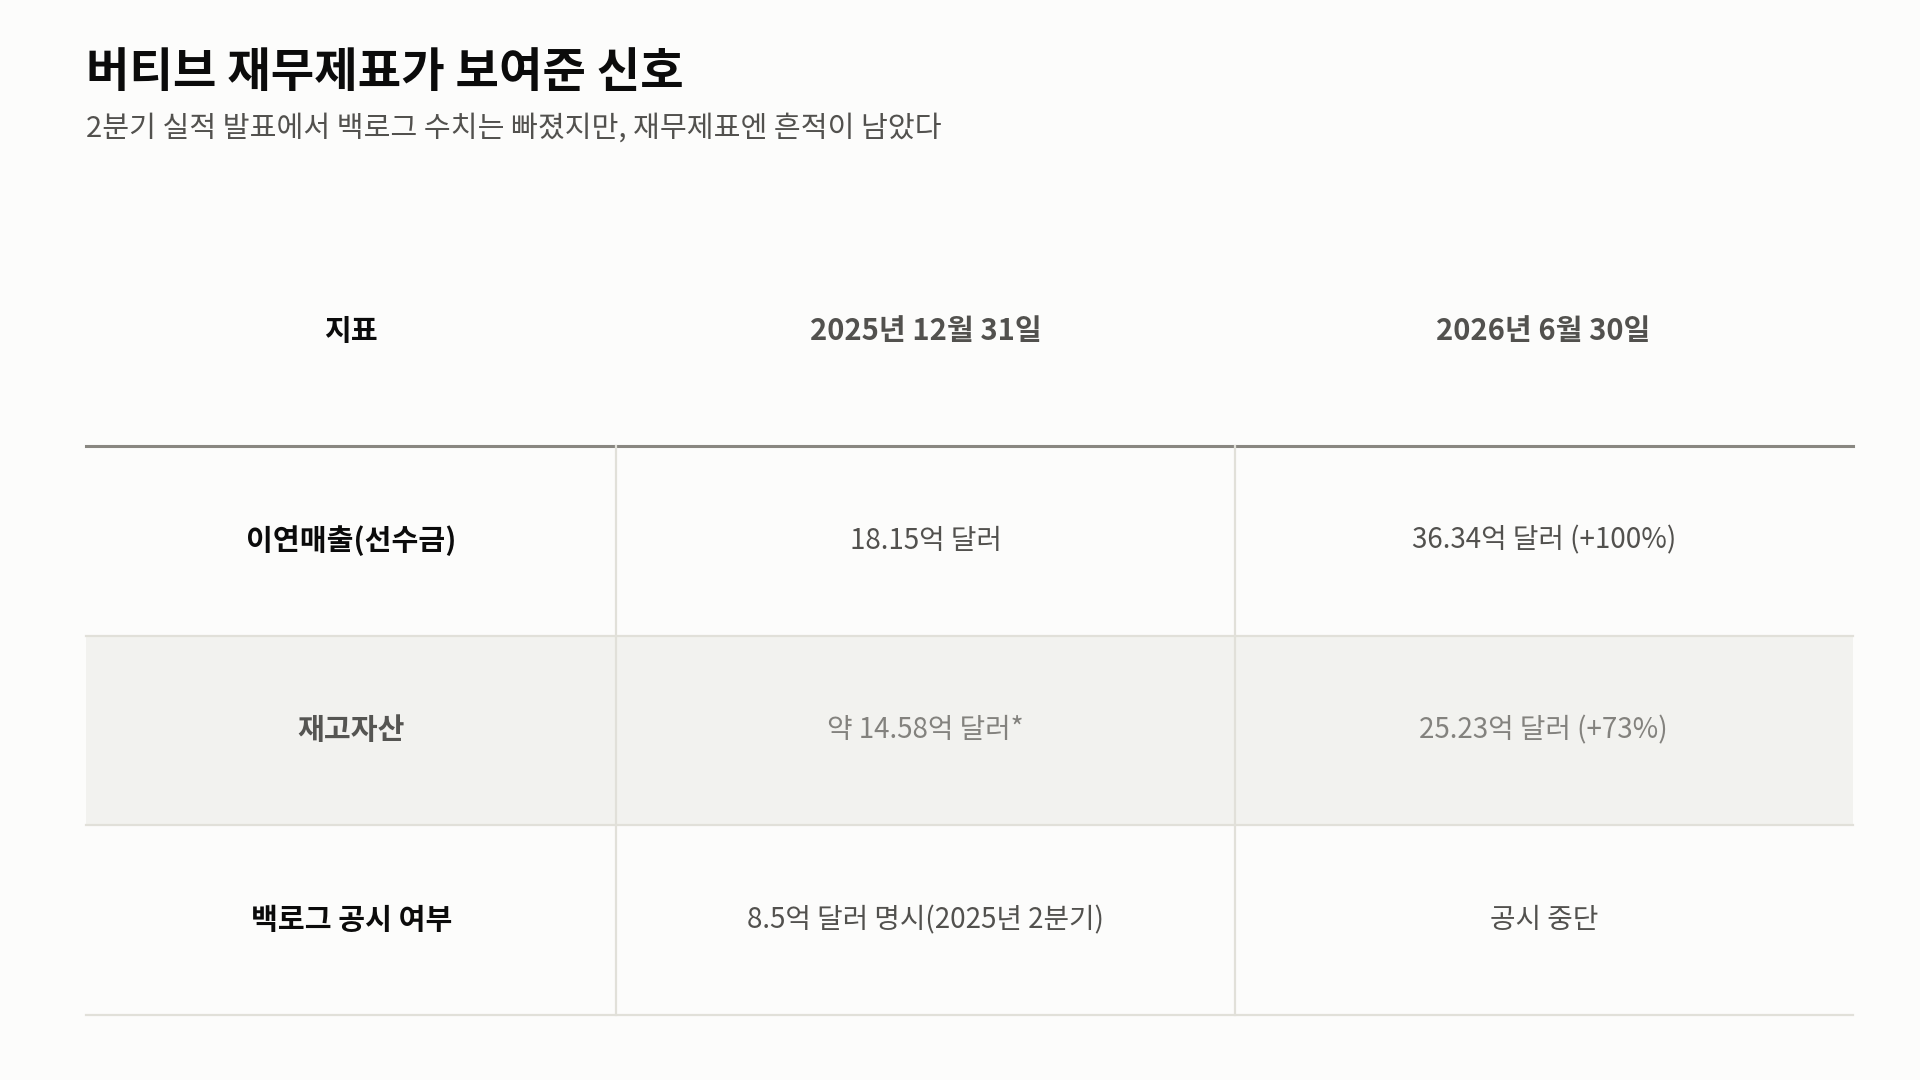
다만 이것이 백로그를 대체할 수 있는 완전한 지표는 아니다. 이연매출과 재고 증가는 정황 증거일 뿐, 회사가 왜 백로그 공시를 중단했는지에 대한 공식 설명은 아직 없다. 공시 방식이 바뀐 이유 자체가 다음 분기 실적에서 확인해야 할 불확실성으로 남아 있다.
지역별로 갈리는 흐름: 미주·아시아는 강하고 유럽은 약하다
2분기 지역별 실적을 보면 온도차가 뚜렧하다. 미주 지역은 매출이 29.2% 늘고 유기적 성장률이 21.1%에 달했으며, 조정영업이익률은 27.6%로 3.6%포인트 개선됐다. 아시아태평양도 매출 28.5%, 유기적 성장률 25.7%로 강세를 보였다. 반면 유럽·중동·아프리카(EMEA)는 매출이 1.7% 증가하는 데 그쳤고 유기적 성장률은 오히려 마이너스 2.4%를 기록했다. 회사는 이를 “일시적인 공급망 정체와 다단계 프로젝트 실행 일정” 때문이라고 설명했지만, 이 지역의 부진이 일시적인지 구조적인지는 다음 분기 실적으로 확인해야 할 부분이다.
지금 주가는 어느 정도 수준인가
2026년 9월 15일 종가 기준 버티브 주가는 234.61달러, 시가총액은 903억 2,000만 달러다. 트레일링 P/E는 53.1배, 포워드(향후 12개월 예상 실적 기준) P/E는 29.9배로 실적 발표 전보다 크게 낮아졌다. 52주 최고가(379.94달러)와 비교하면 현재 주가는 고점 대비 약 38% 낮은 수준이고, 애널리스트 평균 목표주가(338.15달러)까지는 약 44%의 격차가 있다.
경쟁사인 이튼(Eaton)과 비교하면 버티브의 포지션이 더 명확해진다. 이튼은 전력 인프라·항공우주·데이터센터 사업을 함께 하는 다각화된 회사로 2025 회계연도 매출 성장률이 약 10.3%였던 반면, 버티브는 데이터센터에 집중해 27.7% 성장했다. 그만큼 이튼은 포워드 P/E 30배 안팎, 매출 대비 주가(P/S) 5.7배 수준으로 상대적으로 저평가돼 있고, 버티브는 성장률이 높은 만큼 밸류에이션도 더 높게 형성돼 있었다(이 비교 수치는 2026년 6월 기준으로, 이후 버티브 주가가 조정을 받으며 현재는 격차가 줄어든 상태다). 사업을 한 곳에 집중한 버티브는 AI 데이터센터 투자가 계속되는 한 가장 직접적인 수혜주지만, 그 사이클이 꺾이면 이튼처럼 다른 사업으로 방어할 수단이 없다는 차이가 있다.
다음에 확인해야 할 것
버티브 주가가 지금 수준에서 정당화되려면 두 가지가 확인돼야 한다. 첫째, 3분기 실적에서 매출이 다시 시장 컨센서스를 웃도는지, 그리고 이연매출 증가 추세가 실제 매출로 전환되는 속도다. 둘째, EMEA 지역의 역성장이 일시적 공급망 문제였는지 아니면 그 지역 데이터센터 투자 자체가 둔화되고 있는 신호인지다. 회사 가이던스대로면 하반기 매출은 상반기보다 약 36% 늘어난 80억 8,000만 달러 수준이 필요한데, 이 목표가 실제로 달성되는지가 앞으로 몇 분기 안에 검증될 것이다. 최신 실적 자료는 버티브 공식 IR 페이지(investors.vertiv.com)에서 직접 확인할 수 있다.